

本資料は、当グループが、独自に集めた信頼できる情報やデータをもとに、説明資料として作成したものです。本資料及びその内容は、いかなる金融商品、サービス、証券、規制対象の投資契約、もしくは包括的投資スキームの購入や販売の公募・勧誘、またはヘッジング、トレーディング、投資にかかる戦略の提供や勧誘を意図するものではなく、そのように解釈されるべきものでもありません。本資料は特定のスキームの有効性を保証するものではありません。また、将来の規制や制度の変更などによる影響を保証するものではありません。本資料の作成には、細心の注意を払っておりますが、その正確性や網羅性につきましては、当グループは責任や義務を負いません。また、法律上の保証や表明保証を行いません。記載された情報は信頼に足るものと考えられてはいるものの、当グループが独自に検証したものではありません。本資料は、手交するお客様の参照限りの利用としていただき、転記載、引用、転用を禁じます。
富裕層の保険は、保障ではなく「資産承継の設計」である 〜外貨・相続・納税資金・次世代承継で考える海外保険の選択肢〜
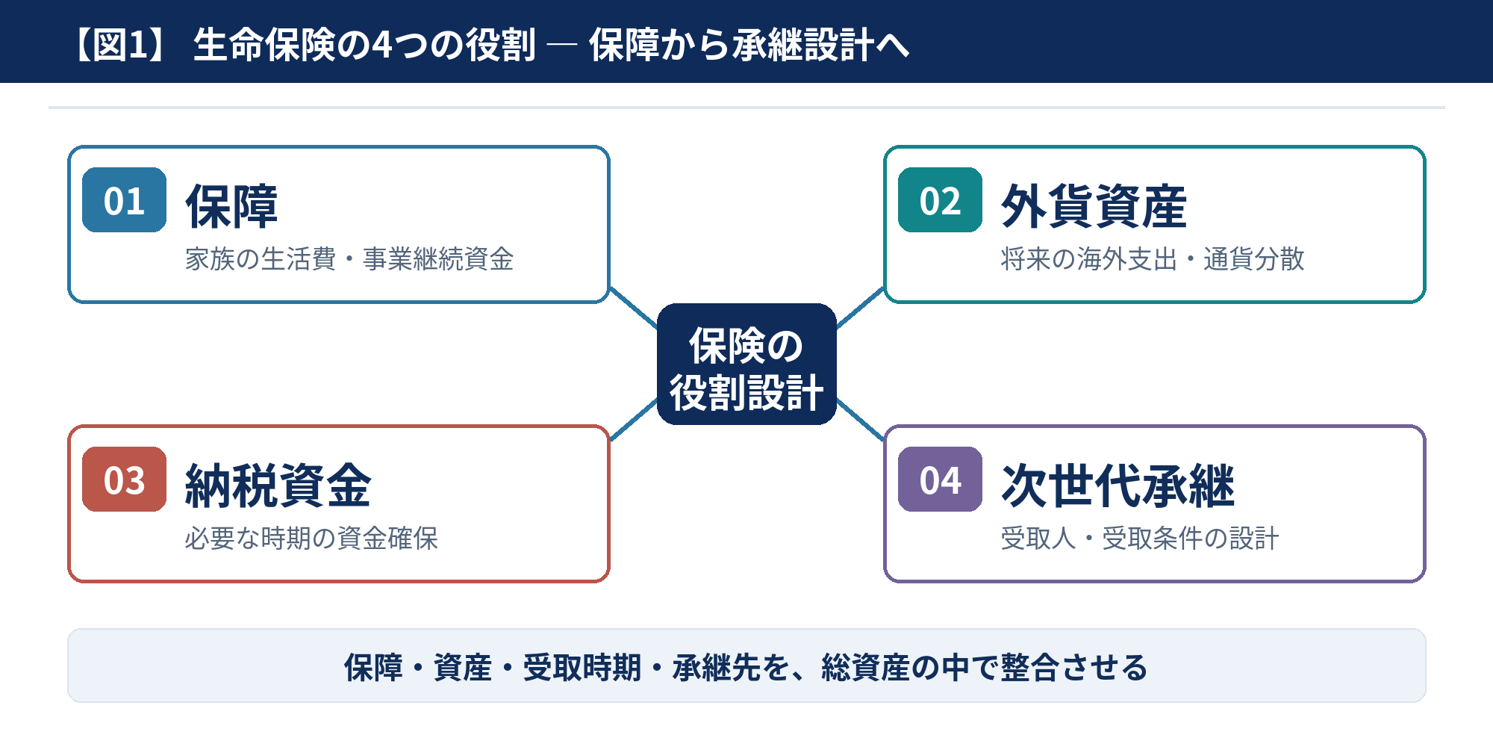
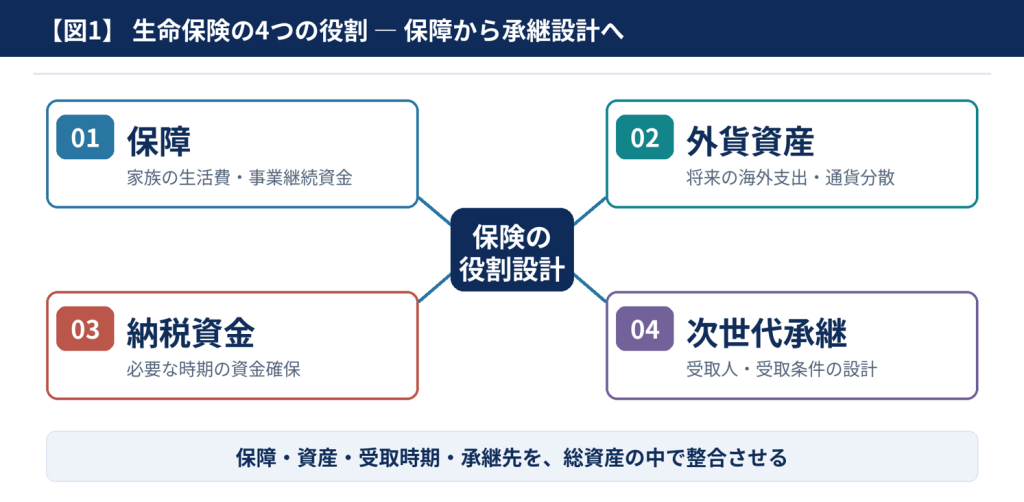
いま加入している生命保険は、誰に、いつ、どの通貨で資金を届ける設計になっているでしょうか。事業オーナーや富裕層にとって保険は、死亡保障だけでなく、納税資金の確保、外貨資産の保有、次世代承継を考える手段にもなります。9月号は不動産の出口、10月号は海外への資金移動を扱いました。本号はその先にある「誰に、いつ、どの通貨で引き継ぐか」を考えます。重要なのは保険が資産全体で果たす役割です。
保険を「会社名」だけでなく「構造」で評価する。保険会社の健全性と、契約者にとっての経済的価値は別の論点
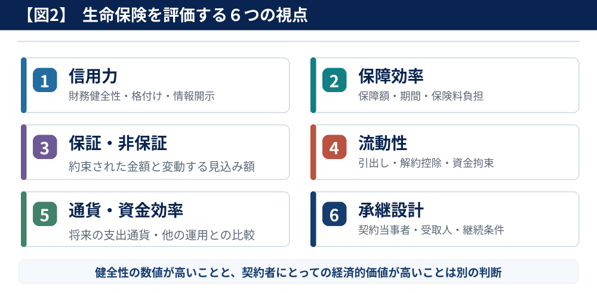
財務健全性、格付け、資本余力は、保険会社の信用力を見る指標です。ただし、会社の評価だけでは契約が自分に合うかは分かりません。契約で保証される金額と変動し得る見込み額、解約時に使える資金、通貨や承継の条件を比較します。香港の有配当保険では、過去の非保証給付の予測達成状況を示す「Fulfillment Ratio」も参考になります。ただし、過去の実績は将来の給付を保証するものではありません。
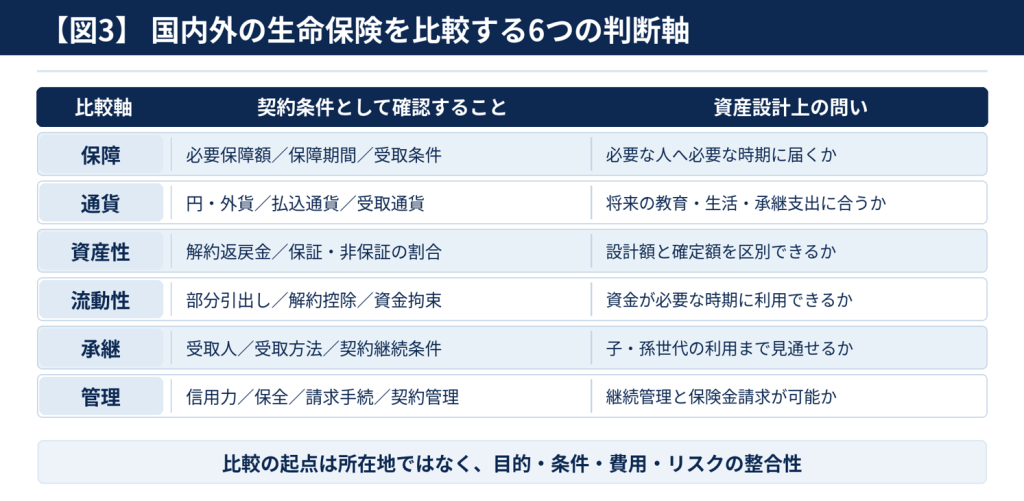
国内保険と海外保険をどう比較するか。重要なのは、国内外の優劣ではなく目的への適合性
国内保険は円建ての生活保障や医療・就業不能への備えなどに重要です。国内にも外貨建ての商品があります。一方、海外には受取方法、契約継続、契約分割等に特徴がある商品もありますが、機能は契約条件により異なります。子どもや孫が海外で学び、暮らす将来も考えるなら、現在の生活通貨だけを前提にする必要はありません。保障・通貨・資産性・流動性・承継・管理を同一条件で比較することが重要です。
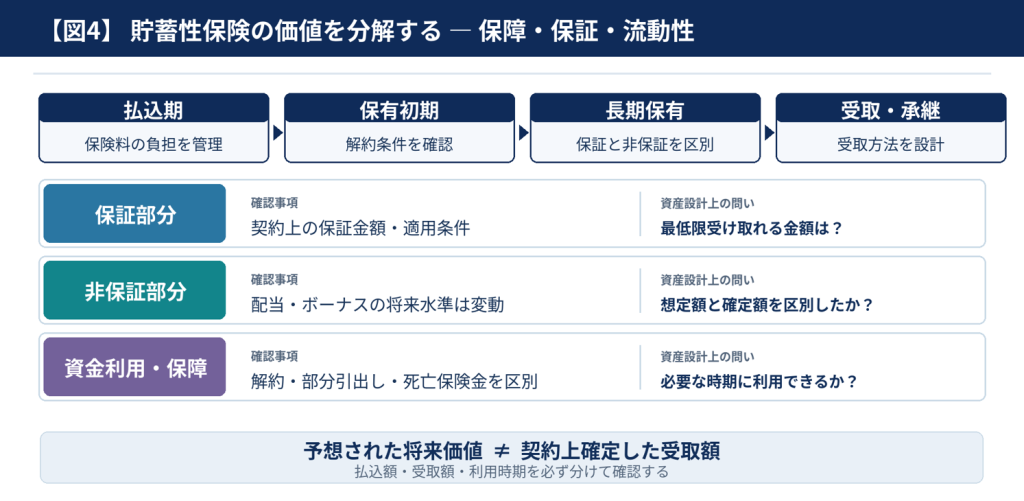
貯蓄性生命保険は「いつ使えるか」で評価する。予想利回りよりも、保証・非保証・流動性の関係を見る
貯蓄性生命保険には、死亡保障、解約返戻金、保証部分、非保証の配当・ボーナス、払込期間、解約条件など複数の要素があります。予想利回りだけでは商品価値を測れません。①いつ権利や受取可能額が生じるか、②将来の受取額のどこまでが保証か、③他の資産との組み合わせで流動性を保てるか。設計額と確定額は分けて考える必要があります。
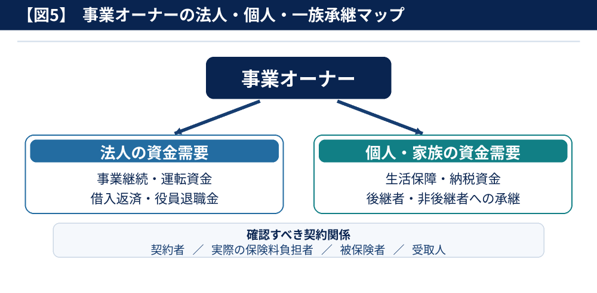
事業オーナーは法人と個人を分けて設計する。事業継続と一族承継を、資金の帰属から考える
会社には借入返済、運転資金、事業継続、退職金などの資金需要があります。一方、経営者個人には家族保障、自社株承継、納税資金、後継者と非後継者への配分という異なる課題があります。法人契約か個人契約かだけで判断せず、誰が保険料を負担し、権利を持ち、誰に資金を届けたいかを確認します。保険と自社株、不動産、借入、金融資産を一体で設計することが重要です。
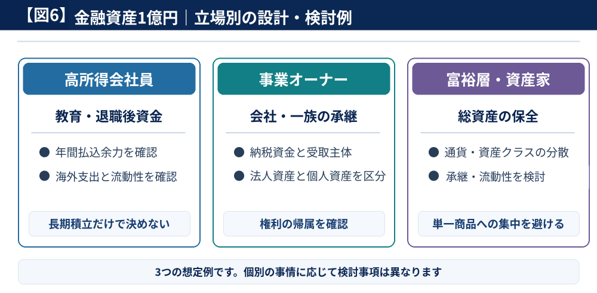
金融資産1億円でも、合理的な設計は一つではない。高所得会社員・事業オーナー・富裕層の3つの想定例
同じ金融資産1億円でも、例えば高所得会社員は教育・退職後資金、事業オーナーは会社と家族の承継、資産家は資産全体の流動性や承継ルールについて検討する場合があります。以下はその一例です。年間2,000万円を5年間拠出できると仮定しても、全額を長期保険に充てることが合理的とは限りません。将来の支出、生活防衛資金、他の保有資産との整合性などが検討の出発点です。
税理士・専門家が次世代に提供できる価値。顧問先の「選択肢を知る力」を広げるための専門家連携
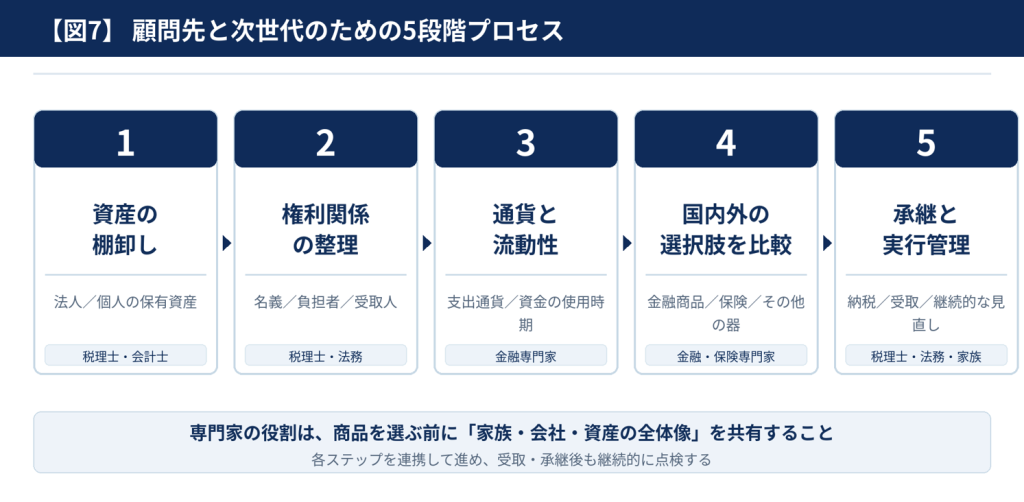
税理士・会計士は、顧問先の財務・資産・相続に長く関わる専門家です。家族が海外で生活する可能性や、外貨資産の増加まで考えると、現在の税務だけでなく将来の資金需要を踏まえた助言が重要になります。海外保険を一律に推奨するのではなく、契約者、保険料負担者、被保険者、受取人を確認します。法務・金融の専門家と連携し、国内外の選択肢を比較することで、顧問先が検討できる方法の幅を広げます。
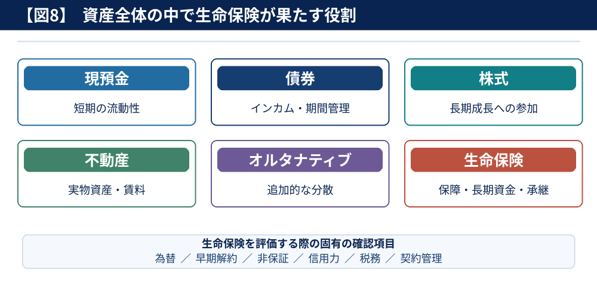
保険だけに依存しない国際的な資産防衛。資産ポートフォリオの中で、生命保険の役割を定義する
現預金は流動性、債券はインカム、株式は成長、不動産は実物資産という役割があります。保険も保障や承継に役立ち得ますが、一つの商品ですべての資金需要を満たすことはできません。海外保険も為替、早期解約、非保証、信用力、税務、管理の確認が必要です。重要なのは海外保険への集中ではなく、日本円や単一金融機関への偏りを避け、資産全体で役割を分けて設計することです。
保険は資産防衛と次世代承継を考えるための「器」である
生命保険の価値は保障額や解約返戻金だけでは測れません。誰が、いつ、どの通貨で使い、誰に引き継ぐのか。現在の家族と資産の状況に照らして設計することが重要です。国内外の保険は二者択一ではありません。機能と制約を理解し、家族・会社・総資産に合った仕組みを比較できる状態をつくることが、将来の自由度を高めます。保険の見直しは新たな契約を増やすことだけではありません。現在の保障・運用・承継の役割を点検し、他の金融資産との整合性を確かめることから始まります。
本号の要点
・保険会社の信用力と、個々の契約の経済的価値を分けて評価する
・保証・非保証・流動性を確認し、必要な時期に使える資金を把握する
・国内外の保険を、法人・個人・次世代承継と総資産の中で位置付ける