

本資料は、当グループが、独自に集めた信頼できる情報やデータをもとに、説明資料として作成したものです。本資料及びその内容は、いかなる金融商品、サービス、証券、規制対象の投資契約、もしくは包括的投資スキームの購入や販売の公募・勧誘、またはヘッジング、トレーディング、投資にかかる戦略の提供や勧誘を意図するものではなく、そのように解釈されるべきものでもありません。本資料は特定のスキームの有効性を保証するものではありません。また、将来の規制や制度の変更などによる影響を保証するものではありません。本資料の作成には、細心の注意を払っておりますが、その正確性や網羅性につきましては、当グループは責任や義務を負いません。また、法律上の保証や表明保証を行いません。記載された情報は信頼に足るものと考えられてはいるものの、当グループが独自に検証したものではありません。本資料は、手交するお客様の参照限りの利用としていただき、転記載、引用、転用を禁じます。
金利上昇時代の不動産オーナーの出口戦略 ~売る・持つ・借り換える・海外で守る、4つの選択肢~
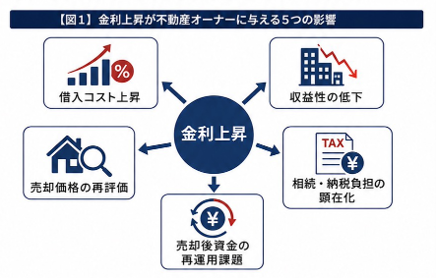
低金利時代には、不動産を保有し続けること自体が合理的な選択となり得ました。しかし、金利が上がる局面では、借入コスト、価格評価、キャッシュフロー、相続・納税まで、前提条件そのものが変わります。しかし、金利が上がる局面では、借入コスト、価格評価、キャッシュフロー、相続・納税まで、前提条件そのものが変わります。いま不動産オーナーに求められているのは、価格の上がり下がりだけを見ることではなく、保有・売却・借り換え・売却後資金の置き場所まで含めて、出口戦略を立体的に見直すことです。
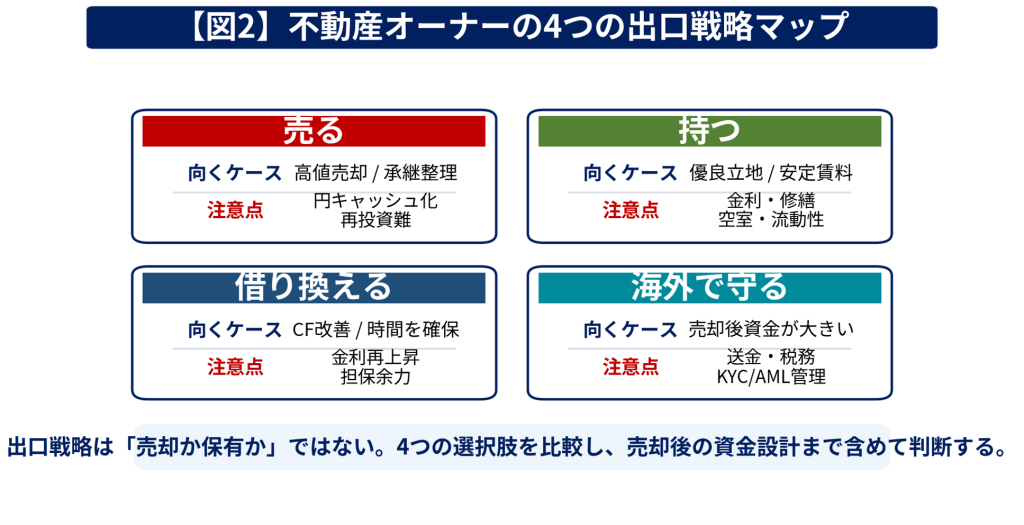
不動産オーナーの4つの選択肢 – 売却か保有か、という二択では不十分である
金利上昇時代の不動産オーナーには、大きく「売る」「持つ」「借り換える」「海外で守る」という4つの選択肢があります。どれか一つが常に正解なのではなく、物件の収益性、借入条件、家族構成、相続予定、売却後資金の使途によって判断は変わります。重要なのは、不動産の出口を「売却時点」で終わらせないことです。手残り資金が最大化されても、その後の資金設計を誤れば、資産防衛としては不十分です。
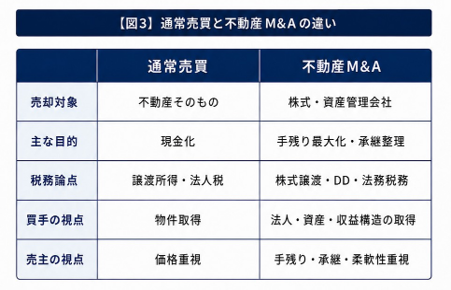
売るという選択と不動産M&A – 不動産M&Aは、手残り最大化の有力な選択肢になり得る
不動産オーナーの出口として、一般的には「不動産そのものを売却すること」が第一の選択肢と考えられがちです。しかし、法人が不動産を保有している場合、不動産保有会社の株式譲渡、資産管理会社のM&A、法人ごとの承継など、通常売買とは異なる選択肢が生まれることがあります。不動産M&A診断士の重要な役割は、オーナーが「通常の資産売却」と「不動産M&A」を、手残り・税務・法務・承継の柔軟性という観点から比較検討できるよう支援することです。
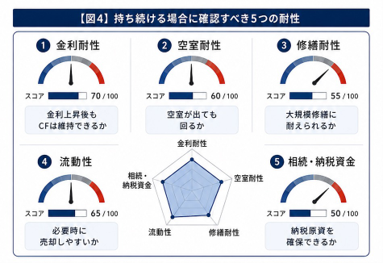
持ち続けるという選択 – 保有継続は、資産防衛であると同時にリスク集中でもある
優良立地にあるプライムアセットや、安定したテナント構成による賃料収入が見込める物件については、売却よりも持ち続けることが合理的な選択となる場合があります。長期的にはインフレや賃料上昇の恩恵も期待でき、資産価値の維持・向上につながる可能性もあります。ただし、金利が高止まりする環境では、キャッシュフローの余力が従来以上に重要になります。持ち続けるオーナーは、金利上昇後の収支耐性、想定修繕費への備え、流動性の確保、相続・納税資金の準備状況を改めて点検することが不可欠です。
借り換えるという選択 – 借り換えは、延命策ではなく財務再設計である
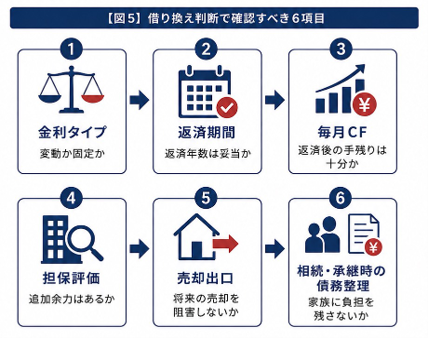
金利上昇時代における借り換えは、単に金利を下げるためだけの手段ではありません。現在の金融条件を見直し、将来の保有、売却、相続といった選択肢を確保するための金融設計です。借り換えを検討する際には、金利タイプ、返済期間、毎月のキャッシュフロー、担保評価、売却への影響、相続・承継時の債務整理まで、総合的に評価する必要があります。
売却後に現れる円キャッシュリスク – 不動産を売った瞬間、リスクは「モノ」から「カネ」へ移る
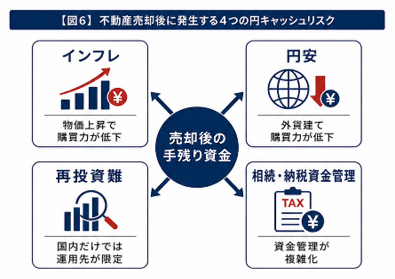
不動産M&Aや売却によって手残り資金を最大化できたとしても、リスクが消えるわけではありません。むしろ、不動産という「モノ」としての集中リスクから、円キャッシュという「カネ」としての集中リスクへ姿を変えるだけです。売却によって得た円預金や短期金融商品は、一見して安全に見えます。しかし、インフレ、円安、再投資先の不足、相続・納税資金の管理という課題に晒されるため、売却後資金の置き場所を事前に設計しておく必要があります。
海外で守るという選択 – 香港で運用する意味は、高利回りではなく選択肢の拡張である
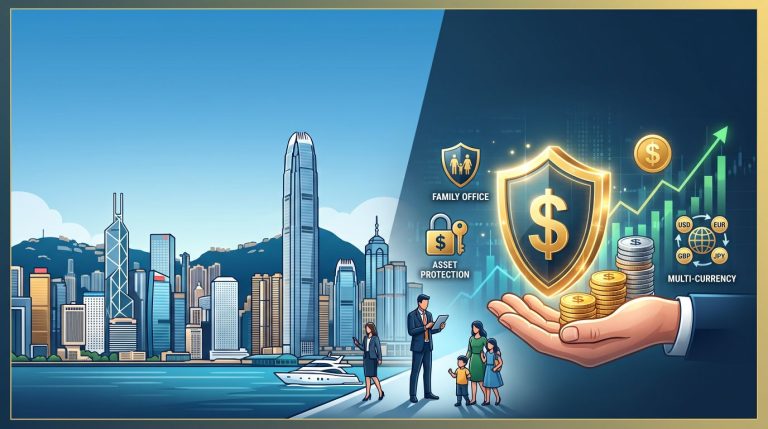
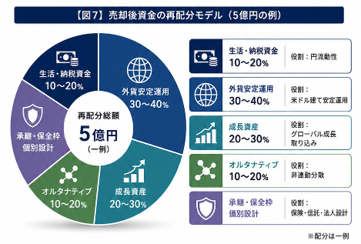
海外の金融センター、たとえば香港を活用する目的は、高利回りを追うことだけではありません。通貨、金融機関、法域、資産クラスの選択肢を広げることで、将来の不確実性に備え、資産を多層的に守り、次世代へつなぐ力を高めることにあります。特に、為替、相続、税制、法制度などのリスクは、単一国、単一通貨、単一金融機関に集中することで増幅します。国際的な分散を通じて、リスクの偏りを和らげることが、賢明なオーナーの基本姿勢です。
不動産M&Aから香港金融ツアー、海外送金までの導線 – 香港で見るべきものは、商品ではなく資金の置き場所の設計思想である
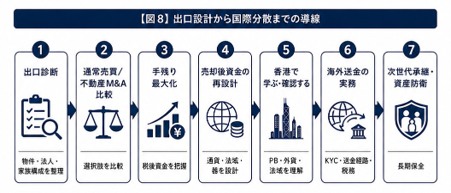
8月号では、香港がアジアの金融センターとして再び脚光を浴びている背景を整理しました。9月号では、その流れを受けて、不動産オーナーの出口戦略を起点に、香港金融ツアーで何を見て、学び、確認すべきか、そして10月号で扱う海外送金の実務上のポイントまでを一連の導線として整理します。不動産オーナーにとって最も重要なのは、出口を「一度の売却イベント」として捉えるのではなく、手残り資金の保全、国際分散、次世代承継までを一つのプロセスとして設計することです。
出口戦略の総括
金利が上がる時代において、オーナーの出口戦略は「売る・持つ・借り換える」という判断だけでは完結しません。本当に問われるのは、税金や借入の調整を終えたあと、どれだけの手残り資本が残るのか、そしてその資本をどこに置き、どのように守り育てるのかです。不動産M&Aの活用により、借入コストや相続・納税負担の最適化を図ることは可能です。しかし、売却後の資金を円で集中保有することは、金利上昇やインフレ、為替変動といったリスクにさらされます。だからこそ、海外金融を通じて資本を分散し、通貨・金融・法務の多層的な仕組みで資産を守る選択肢を持つことが、これからの時代の新しい常識になりつつあります。出口の先にある「資本の行き先」と「守り方」までを設計することが、オーナーに残る真の価値につながります。