

本資料は、当グループが、独自に集めた信頼できる情報やデータをもとに、説明資料として作成したものです。本資料及びその内容は、いかなる金融商品、サービス、証券、規制対象の投資契約、もしくは包括的投資スキームの購入や販売の公募・勧誘、またはヘッジング、トレーディング、投資にかかる戦略の提供や勧誘を意図するものではなく、そのように解釈されるべきものでもありません。本資料は特定のスキームの有効性を保証するものではありません。また、将来の規制や制度の変更などによる影響を保証するものではありません。本資料の作成には、細心の注意を払っておりますが、その正確性や網羅性につきましては、当グループは責任や義務を負いません。また、法律上の保証や表明保証を行いません。記載された情報は信頼に足るものと考えられてはいるものの、当グループが独自に検証したものではありません。本資料は、手交するお客様の参照限りの利用としていただき、転記載、引用、転用を禁じます。
「富裕層が選ぶ『資金移動サービス』の新常識」~第一種資金移動業の構造的進化と信託保全の信頼性~
これまで本レポートでは、不動産M&Aによって得た多額の売却資金を「円」のまま国内に留め置くリスクを指摘し、海外の金融センターや外貨資産を活用した構造的な資産防衛策を提案してまいりました。その際、多くの方が「海外への資金移動=伝統的な大手銀行による国際送金(SWIFT)」を一択として想起されたのではないでしょうか。しかし、富裕層や賢明な投資家が活用する資金移動のルートは、もはや銀行だけに限られる時代ではありません。フィンテックの急速な進化と法改正により、現在では銀行の枠組みを超えた「資金移動サービス」が劇的な進化を遂げています。本号では、国境を越えた資産移転の新たな選択肢として台頭する「第一種資金移動業」の最新構造と、投資家が最も重視すべき「資産の安全性(信託保全)」について詳しく解説します。
資金移動業の新区分と「100万円の壁」の撤廃
資金移動業の3つの区分
日本の資金移動業は、2021年の改正資金決済法により3つの区分に整理されました。2026年現在、主要なフィンテック企業が相次いで「第一種」の認可を取得したことで、市場環境は劇的に変化しています。
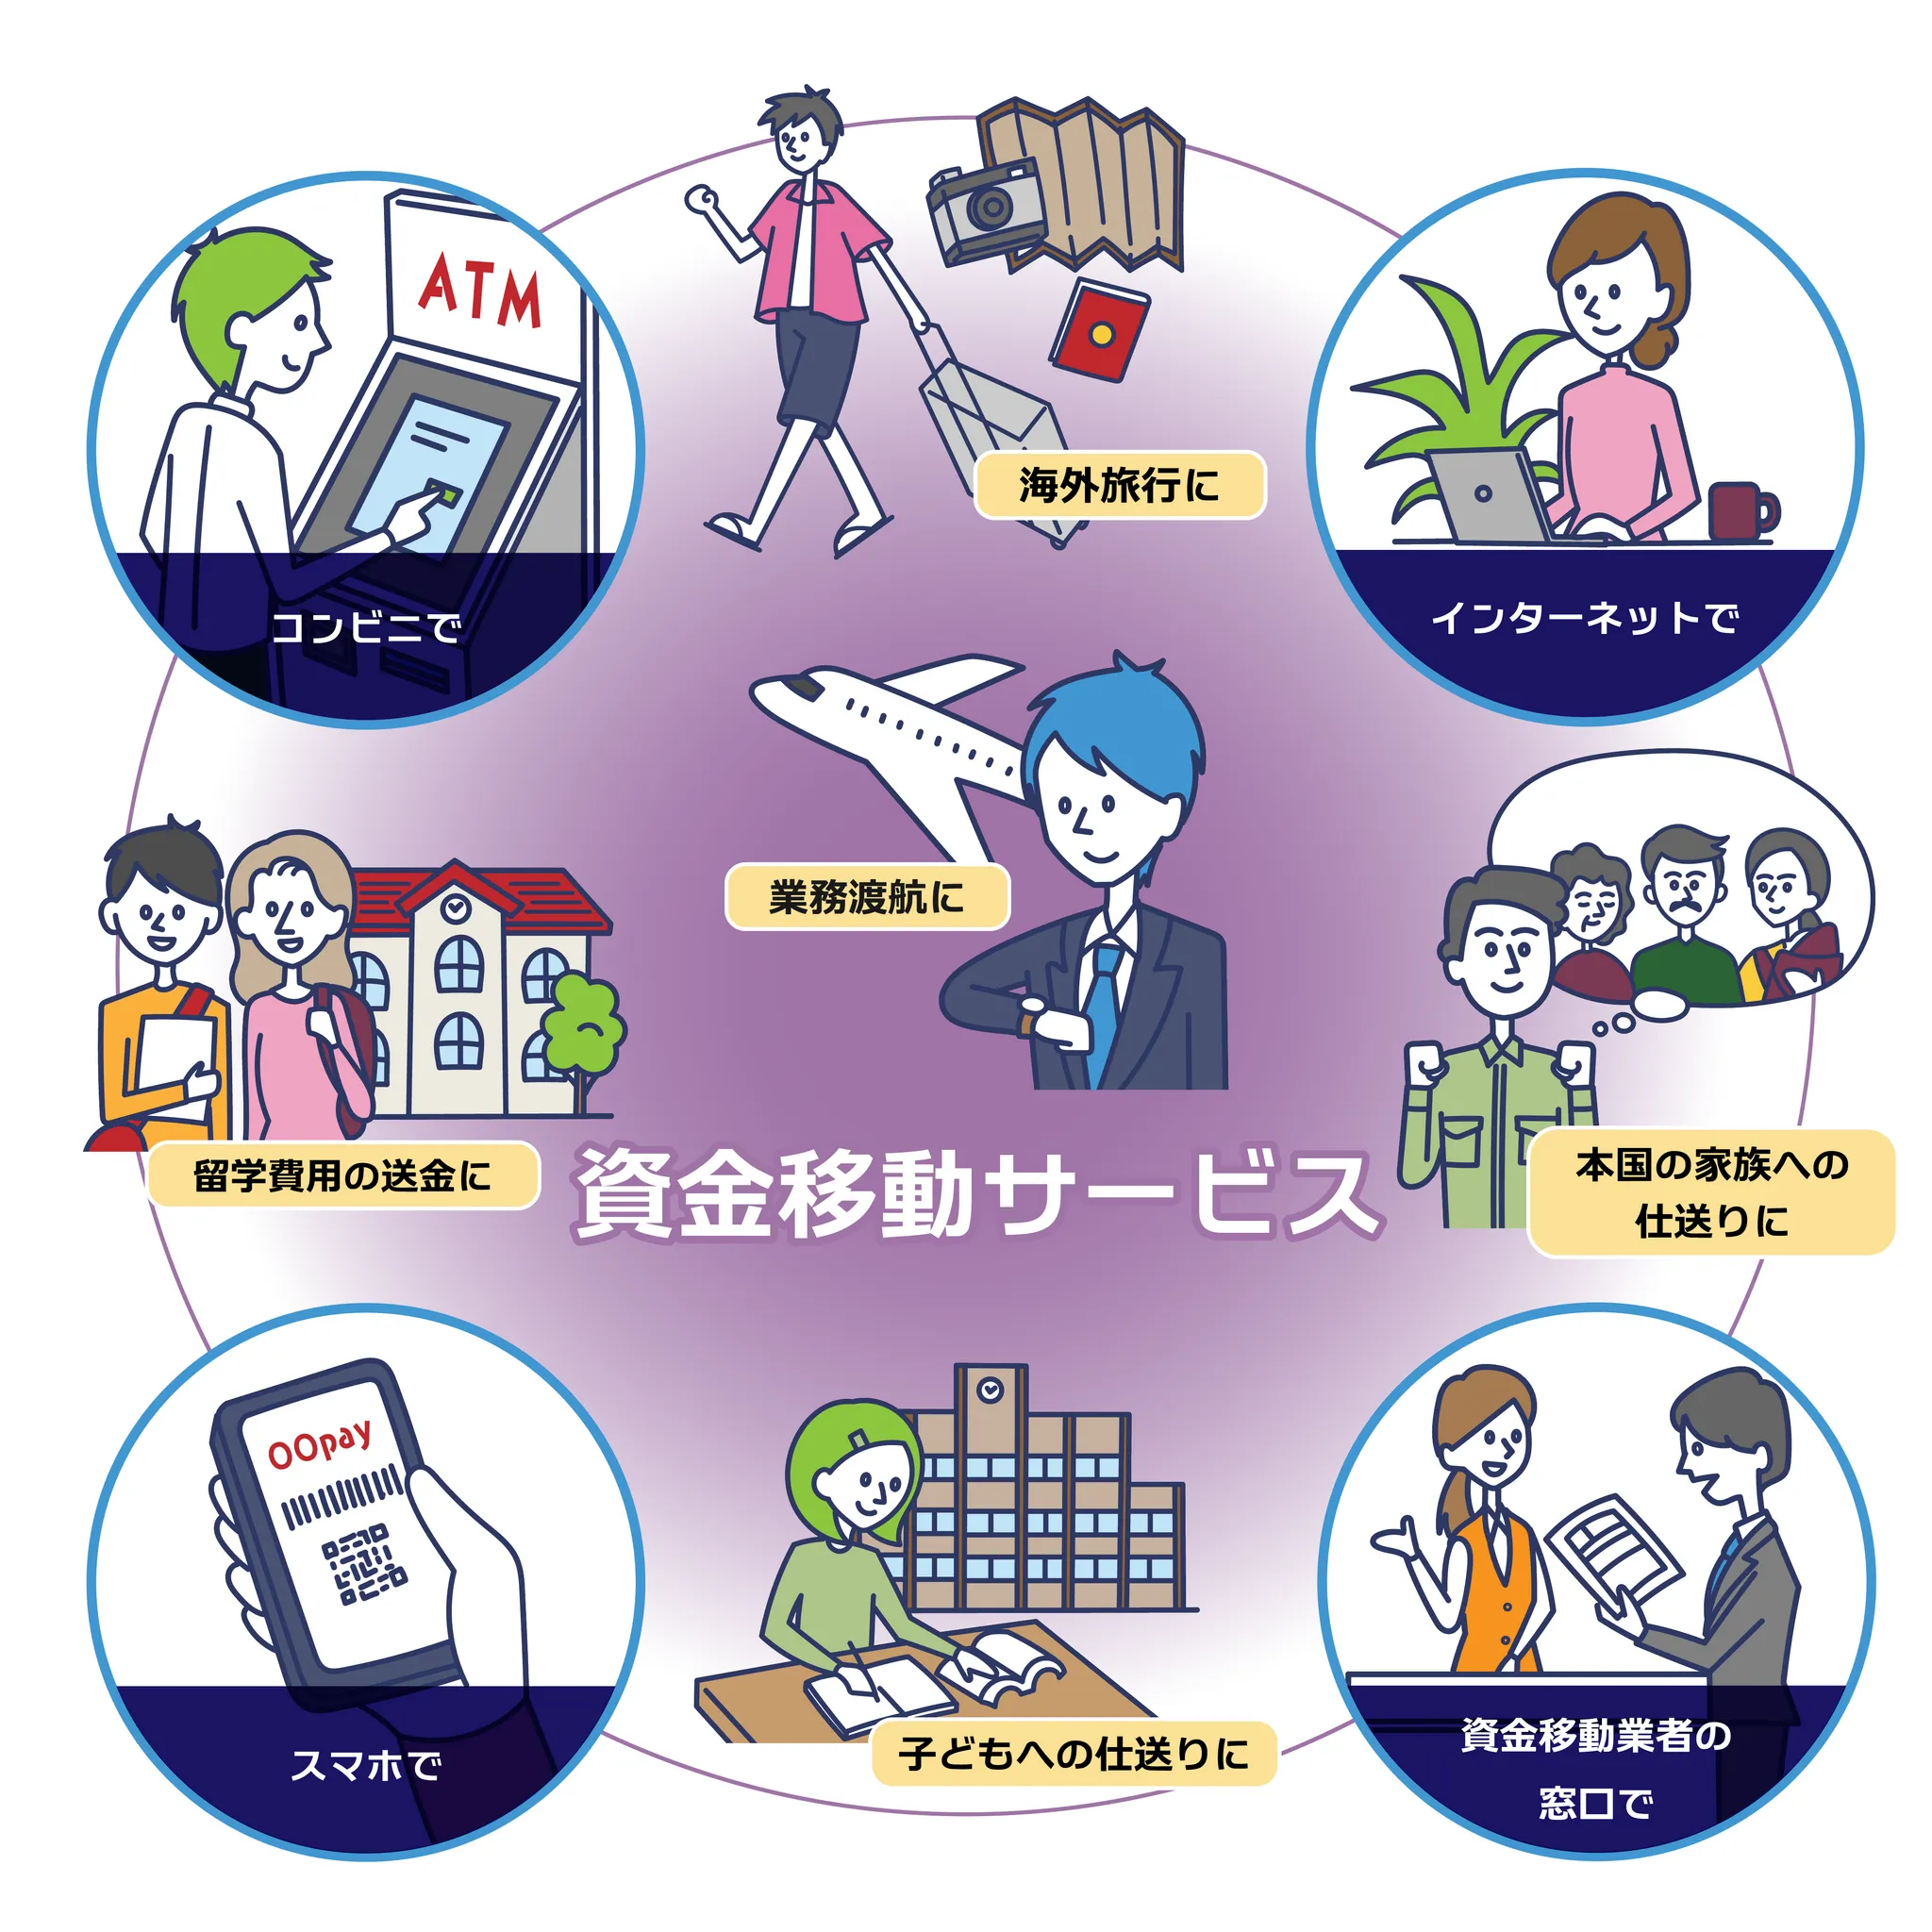
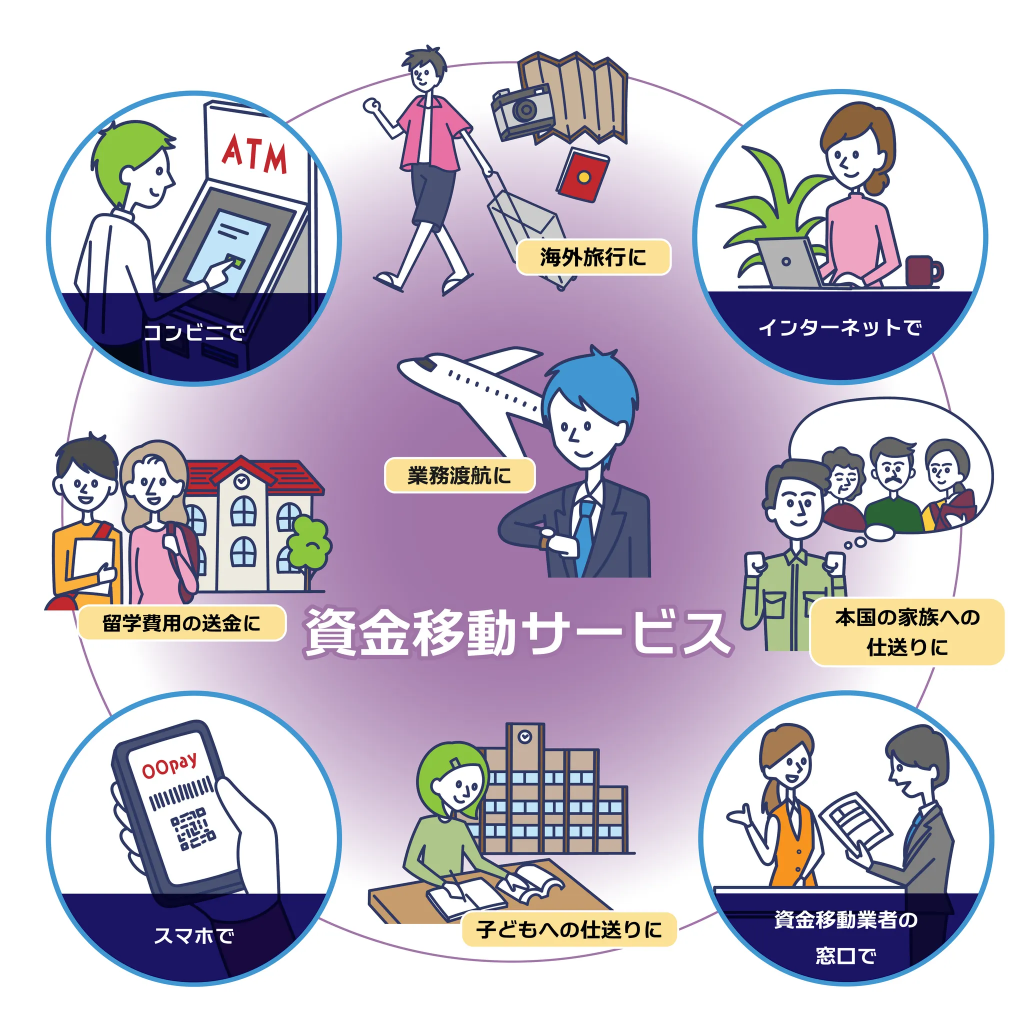
「資金移動サービス」とは?
“資金移動業とは、銀行等以外の事業者が行う送金などの為替取引業務のことです。資金移動業は、送金額に応じ「第一種」「第二種」「第三種」の3つの種別が設けられ、それぞれの種別に対し規制が規定されています。(令和3年施行)”
‐一般社団法人 日本資金決済業協会HPより(https://www.s-kessai.jp/consumer)
- 第一種資金移動業(高額送金対応)
1回あたりの送金金額に上限がなく、数千万円から数億円 単位の移動が可能。
- 第二種資金移動業(従来型)
1回あたりの送金上限は100万円に制限されている。
- 第三種資金移動業(少額決済)
数万円程度の極めて少額な決済に特化。
第一種認可によるパラダイムシフト
第一種の認可を受けた業者は、銀行と同等の送金能力を持っています。ただし、銀行ではないため、「利息の付与が禁止されている点」や、「資金の滞留(長期間の保持)に一定の制限がある点」が決定的な違いとなります。
資産保全のメカニズム ―分別管理と信託保全―
利用者が業者に預けた資金(未達債務)は、業者の自己資産とは厳格に切り離して管理される義務があります。これを「分別管理」と呼びます。
履行保証金制度
資金決済法に基づき、業者は利用者から預かっている資金の全額(あるいはそれ以上の額)を、以下のいずれかの方法で保全しなければなりません。
- 供託: 法務局などに現金を直接預ける方法です。
- 履行保証金保全契約: 銀行などの金融機関が、業者の代わりに支払いを保証する契約を結ぶ方法です。
- 信託保全: 信託銀行と契約し、利用者の資金を「信託財産」として管理する方法です。
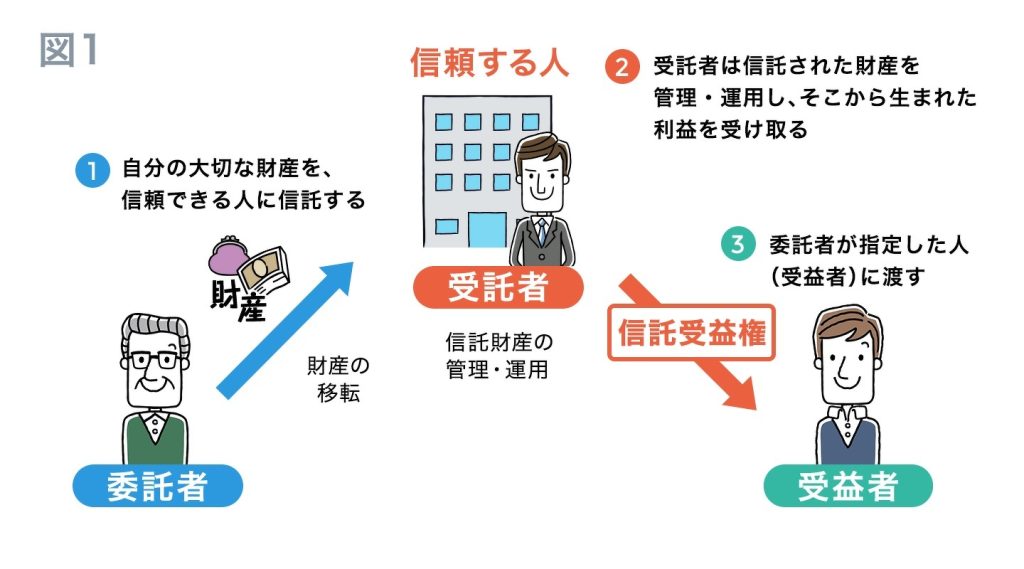
‐一般社団法人 信託協会HPより(https://www.shintaku-kyokai.or.jp/trust/base/)
信託保全の優位性
中でも最も安全性が高いとされるのが「信託保全」です。 この仕組みでは、万が一業者が破綻した場合でも、信託された資産は「信託法」によって保護されます。業者の債権者が差し押さえることはできず、還付手続きを通じて利用者に優先的に払い戻される仕組みが確立されています。
銀行預金(預金保険制度)との比較検討
利用者の皆様は、よく「銀行の1,000万円保護(ペイオフ)」と比較されますが、資金移動業者の保全構造はそれとは本質的に異なります。
1,000万円の枠を超えた保護
銀行の預金保険制度では、1金融機関につき元本1,000万円までしか保証されません。しかし、資金移動業者の信託保全には、原則として上限額の設定がありません。つまり、仮に1億円を預けている状態で業者が破綻したとしても、信託口座に適正に資金が保全されていれば、その全額が還付の対象となります。この点は、高額な資金を移動させる利用者にとって大きな安心材料となります。
還付のスピードとプロセス
一方で注意点もあります。銀行のペイオフと比較すると、資金移動業者の還付手続きには時間を要する場合があります。財務局などの当局が介在し、全利用者の債権額を確定させた上で払い戻しが行われるため、即時の現金化が難しいというリスクは認識しておくべきでしょう。
2026年における最新の安全性向上策
全銀システム接続による透明性
2025年以降、主要な資金移動業者が「全銀システム」へ直接接続したことにより、資金の動きはよりリアルタイムに 可視化されました。これにより、当局の監視体制も強化され、透明性が一段と高まっています。
リアルタイム・モニタリングの進化
AIを活用した不正検知システムの進化により、アカウントの乗っ取りやサイバー攻撃から資産を守る能力は、今や伝統的な銀行を凌駕する水準に達しています。
利用者が留意すべきリスク
長期滞留の禁止
資金移動業者はあくまで「決済」のための手段であり、「貯蓄」のための場所ではありません。100万円を超える資金を、送金の目的なく長期間放置することは法律で制限されています。 利用者は、常に送金目的を明確にしておく必要があります。
システム・リスクへの備え
100%デジタルで完結するサービスである以上、システム障害時のリスクはゼロではありません。資産を一箇所に集中 させるのではなく、複数のインフラに分散させることが、2026年における賢明な資産管理術といえるでしょう。
もはや「当然」の選択肢に
次世代型の資金移動サービスは、「第一種認可」という法的裏付けと、「信託保全」という強固な資産保護構造、そして最新のデジタルインフラを融合させることで、極めて高い信頼性を手に入れました。銀行預金よりも柔軟でありながら、特定の条件下では銀行以上の保全能力を持つこのシステムは、国境を越えて活動する現代人にとって、最も安全かつ効率的な資産管理の選択肢の一つとなったのです。